Analizando noticia con IA…espere un momento.
RESUMEN
Nueva York.- La Reserva Federal de Estados Unidos ha optado por la cautela táctica a menos de una semana de que las urnas dicten sentencia en las elecciones legislativas de medio mandato. El Comité Federal de Mercado Abierto resolvió mantener el precio del dinero en el rango del 3,75% al 4,00%, cumpliendo con el escenario central anticipado por el mercado pero quebrando la disciplina interna que había exhibido en sus reuniones anteriores.
La decisión no contó con el respaldo unánime del organismo. Dos miembros del comité, Lisa Cook y Beth Hammack, formalizaron su voto en contra al defender una subida inmediata de 25 puntos básicos, dejando un balance final de diez a dos. Esta discrepancia rompe la imagen de consenso y confirma que el banco central alberga un debate técnico cada vez más tenso sobre la velocidad y el alcance de las medidas de contención monetaria.
Esa fractura interna constituye la señal de mayor calado del cónclave. Lejos de certificar el techo del ciclo restrictivo o anticipar un giro flexible, la resistencia de dos integrantes evidencia que las presiones de fondo siguen vivas. En un entorno donde la inflación no converge al ritmo deseado con el objetivo oficial y los costes energéticos añaden volatilidad por las tensiones geopolíticas, congelar el coste del crédito responde más a un compás de espera frente a la sensibilidad del calendario político que a una victoria definitiva sobre los precios.
El diagnóstico macroeconómico que fundamenta la resolución complica todavía más el panorama. El consumo privado estadounidense conserva una tracción sólida, el mercado laboral se mantiene en niveles estables y la inversión de capital continúa expandiéndose sin acusar el impacto acumulado del endurecimiento financiero. Esta resistencia plantea un dilema estructural: mientras la demanda agregada no registre el enfriamiento necesario para frenar la inercia del deflactor de consumo, la pausa monetaria prolonga el riesgo de desanclaje en las expectativas inflacionarias.
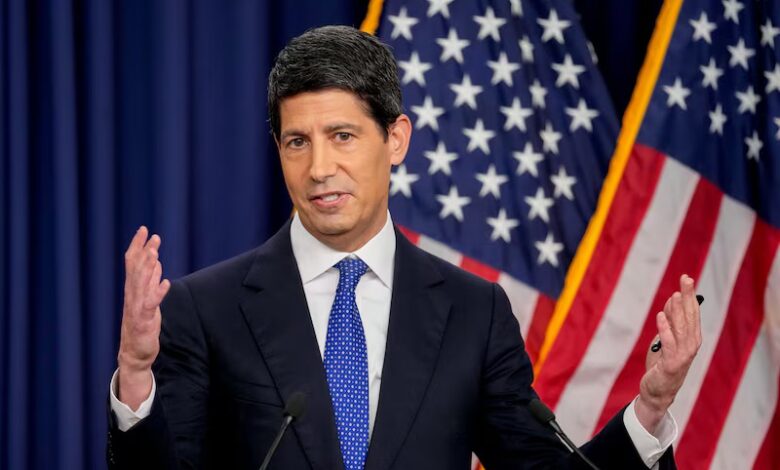
En su comparecencia, el presidente de la institución, Kevin Warsh, evitó ofrecer compromisos cerrados respecto a los próximos pasos de la política monetaria. Warsh supeditó cualquier ajuste posterior al comportamiento que muestren las próximas lecturas del producto interior bruto y, fundamentalmente, la evolución del índice de precios del gasto en consumo personal.
Esa deliberada ausencia de una guía futura confirma que el margen de maniobra de la autoridad monetaria se ha estrechado. El banco central ha eludido el coste de encarecer el crédito en plena recta final hacia los comicios del 3 de noviembre, pero ha trasladado íntegramente la tensión hacia la reunión de diciembre. Si las lecturas macroeconómicas entrantes ratifican que el dinamismo del gasto y el repunte de los combustibles impiden domar la inflación subyacente, el organismo se verá forzado a reanudar las alzas a finales de año, convirtiendo la pausa del 4% en una tregua transitoria.