Wall Street abre mixto por presión sobre chips y giro hacia sectores cíclicos
La victoria demócrata en el Congreso impulsa cambios en las apuestas del mercado, mientras el petróleo y el oro avanzan y los bonos reaccionan al nuevo escenario político.

Analizando noticia con IA…espere un momento.
RESUMEN
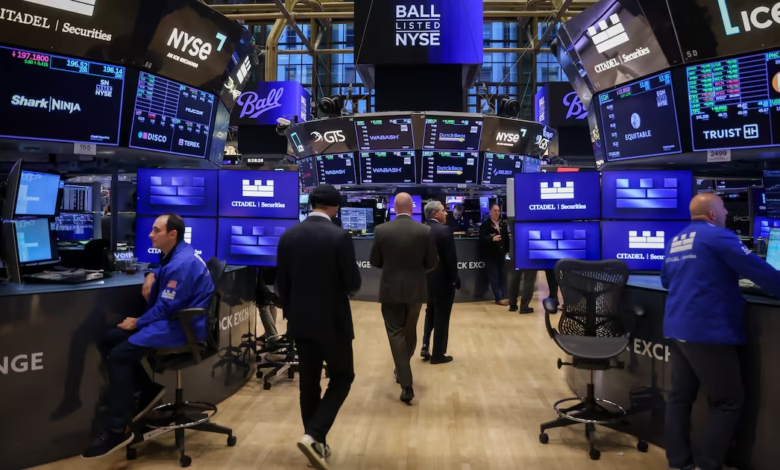
Wall Street inició la jornada del jueves con señales mixtas, en un entorno marcado por el cambio de preferencias de los inversionistas hacia empresas ligadas al ciclo económico y por la pérdida de impulso del sector tecnológico tras la victoria demócrata en las elecciones legislativas de Estados Unidos.
La mayor presión recaía sobre el Nasdaq 100, afectado por una caída cercana al 4% en un fondo cotizado que reúne fabricantes de semiconductores. El retroceso responde al temor de que el nuevo equilibrio político en Washington lleve a regulaciones más estrictas para los centros de datos y afecte la demanda de chips. Mientras tanto, el Dow Jones sube 0,43%, el Nasdaq cae 1,19% y el S&P 500 baja 0,44%.
La rotación también se reflejó en los mercados internacionales. El Stoxx 600 europeo superó su máximo previo de cierre, y en Asia sobresalieron China y Australia. En Corea del Sur, Samsung Electronics y SK Hynix (SKHY) cedieron más de 7%.
La victoria demócrata altera las expectativas del mercado
Los demócratas obtuvieron el control de ambas cámaras del Congreso, un desenlace que podría frenar los planes fiscales y de gasto del presidente Donald Trump, además de elevar la presión política para lograr una solución al conflicto con Irán.
Nadege Dufosse, responsable de multiactivos de Candriam, vinculó la rotación a una pausa en ciertos segmentos tecnológicos y a las expectativas de menor inversión en inteligencia artificial, mayores probabilidades de un acuerdo con Irán y precios energéticos más bajos.
El mercado de bonos también respondió al nuevo escenario político. El rendimiento de los títulos del Tesoro estadounidense a diez años baja hasta 4,84%, ante la previsión de que las restricciones al gasto público ayuden a contener el déficit y la emisión de deuda.
George Bory, estratega jefe de inversiones en renta fija de Allspring Global Investments, dijo a Bloomberg que una agenda política más moderada podría favorecer a los inversionistas en bonos. Sin embargo, Franklin Templeton advirtió que los elevados déficits fiscales seguirán presentes.
El Tesoro estadounidense informó que espera mantener sin cambios los tamaños de las subastas de bonos y notas en los próximos trimestres, una medida que ofrece mayor claridad sobre la oferta de deuda.
El petróleo rebota ante las dudas sobre Irán
La posibilidad de una salida diplomática al conflicto con Irán sigue en el centro de la atención. El petróleo Brent avanza 2,4%, a US$96,84 por barril, y el WTI gana 1,3%, a US$89,28, luego de las fuertes caídas registradas el miércoles.
En la sesión previa, ambos referenciales habían descendido 8,7% y 8,3%, respectivamente. El Brent acumula una baja cercana al 18% en la semana, aunque todavía muestra un avance superior a un tercio desde mediados de año.
El vicepresidente JD Vance reconoció el descontento electoral por la guerra, mientras el líder demócrata del Senado, Chuck Schumer, prometió trabajar para terminar el conflicto. Trump también descartó planes inmediatos para intensificar los ataques.
Ole Sloth Hansen, responsable de estrategia de materias primas de Saxo Bank, advirtió que una recuperación sostenida de los precios podría darse si Washington y Teherán no muestran avances concretos hacia un acuerdo.
Aunque las exportaciones petroleras del golfo Pérsico se acercaron a los niveles previos al conflicto, persisten los riesgos para el transporte marítimo. Además, la oferta de diésel sigue presionada por los ataques ucranianos contra refinerías rusas.
El oro supera los US$4.100 y vuelve la atención sobre las tasas
En paralelo, el oro prolonga su recuperación después de subir más de 3% el miércoles. El metal gana 1,4%, hasta US$4.119,09 por onza, apoyado en la caída de los rendimientos estadounidenses y el debilitamiento previo del dólar.
La plata avanza 0,7%, tras subir casi 5% en la jornada anterior. El platino y el paladio también registran alzas.
En Reino Unido, el Banco de Inglaterra aumentó las tasas de interés por primera vez desde 2023 y anticipó posibles incrementos adicionales. La entidad prevé que la inflación alcance casi 5% el próximo año, por encima de su objetivo de 2%.
En Estados Unidos, las solicitudes iniciales de subsidio por desempleo quedaron por debajo de todas las estimaciones, mientras la productividad del tercer trimestre creció más de lo esperado. El mercado asigna una probabilidad cercana al 80% a un aumento de 25 puntos básicos de la Reserva Federal en diciembre.
El cacao cae 4,7%, a US$5.292 por tonelada en Nueva York, su nivel más bajo en un mes, por el aumento de inventarios. Las condiciones climáticas adversas en Ghana y Nigeria contrastan con una humedad todavía adecuada en Costa de Marfil.
La atención de los inversionistas se centra ahora en el informe de empleo estadounidense del viernes y en las intervenciones previstas de Beth Hammack y Tom Barkin, funcionarios de la Fed. Ambos elementos podrían aportar nuevas señales sobre las tasas y la continuidad de la rotación bursátil.
El dólar intenta estabilizarse en América Latina
El dólar busca estabilizarse este jueves después de la caída del miércoles, provocada por la victoria demócrata en las elecciones legislativas de Estados Unidos. La moneda enfrenta presiones por el nuevo escenario político, aunque el diferencial de tasas limita la posibilidad de una baja más profunda.
Francesco Pesole, analista de ING, indicó que la caída de 8% del petróleo ayer no favorece necesariamente un debilitamiento adicional del dólar. Las tasas swap estadounidenses a dos años bajaron cinco puntos básicos, frente a retrocesos de entre ocho y diez puntos en las de la eurozona, Reino Unido y Nueva Zelanda.
Los datos económicos también respaldan las expectativas de mayores tasas de la Fed. El empleo privado ADP aumentó en 86.000 puestos y el componente laboral del ISM de servicios llegó a 51,4 puntos. ING prevé que el índice DXY se estabilice entre 101 y 101,50 puntos en los próximos días.
En ese contexto, las monedas de América Latina muestran un desempeño mixto. El peso chileno y el sol peruano caen, mientras el real brasileño, el peso mexicano, el colombiano y el argentino avanzan.
Noticias corporativas del día
- Agility Robotics (AGLT) debutará en Nasdaq como la primera empresa estadounidense dedicada a robots humanoides en cotizar en bolsa, tras una fusión que le deja unos US$465 millones en efectivo. Con respaldo de Nvidia (NVDA), Amazon (AMZN) y SoftBank, acumula más de US$300 millones en pedidos comprometidos para su robot Digit 5.
- OpenAI cambiará su estrategia para centros de datos en EE.UU. ante la creciente oposición local: evitará acuerdos de confidencialidad, buscará que los residentes no asuman sus costos eléctricos y divulgará impactos sobre energía, agua y ruido. La empresa reconoce que algunos proyectos podrían retrasarse por un mayor escrutinio regulatorio.
- Papa John’s (PZZA) recortó otra vez su previsión anual y ahora espera que las ventas comparables en Norteamérica caigan cerca de 8%, ante la fuerte competencia y consumidores más cautelosos. En el tercer trimestre bajaron 8,3% y los ingresos fueron de US$454,8 millones. Las acciones cayeron hasta 9,2% y acumulan una baja de 48% este año.
- Rheinmetall recortó por segunda vez su previsión de ventas para 2026, a €13.200 millones (US$14.800 millones), por retrasos en pedidos de vehículos blindados Boxer. También redujo su meta de margen operativo a 18,5%. Pese a que las ventas trimestrales crecieron 32% y el beneficio operativo 62%, sus acciones se desplomaron más de 18%.